2.23亿债务逾期!拥有亚洲单体最大屠宰厂却扛不过“猪周期”?“浙江猪王”主动爆雷申请重整 |直通浙股
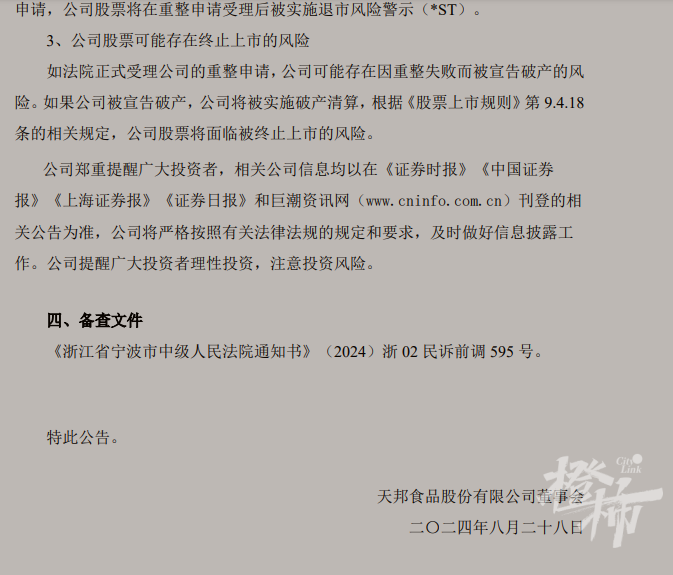
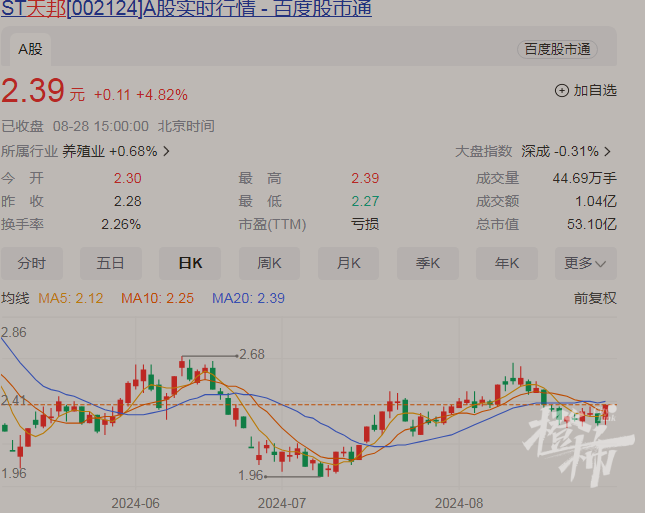
天邦食品28日公告:公司于8月27日收到宁波市中级人民法院的通知书,被指定进行预重整。法院指定北京大成律师事务所、浙江和义观达律师事务所、北京大成(宁波)律师事务所联合担任公司预重整管理人。公告说,如果法院依法裁定受理公司重整申请,公司股票将在重整申请受理后被实施退市风险警示(*ST)。如果法院正式受理公司的重整申请,公司可能存在因重整失败而被宣告破产的风险。如果公司被宣告破产,公司将被实施破产清算,根据《股票上市规则》相关规定,公司股票将面临被终止上市的风险。
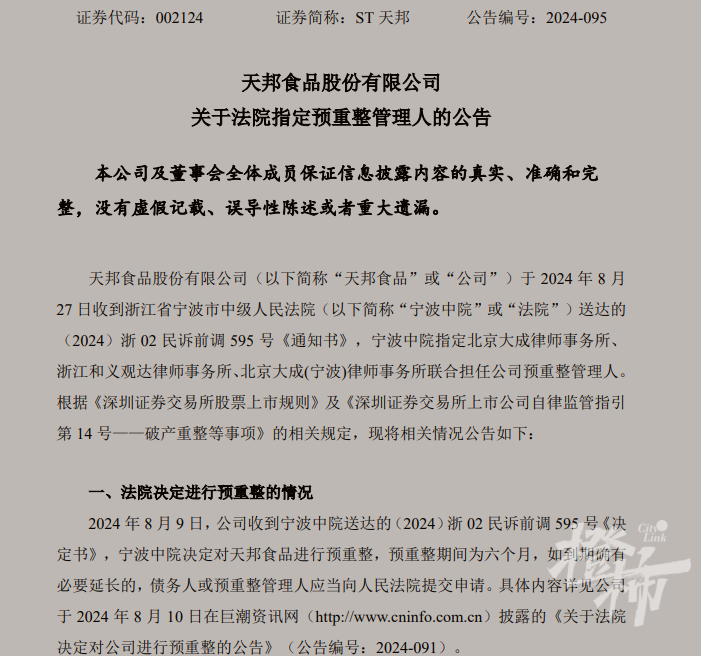
但和正邦、傲农被债权人申请重整不同,天邦食品是“主动爆雷”。8月6日,天邦食品以不能清偿到期债务且明显缺乏清偿能力,但具备重整价值为由,向宁波中院递交预重整申请。随后,宁波中院审查后认为天邦食品符合预重整条件,决定对其进行预重整,预重整时间为六个月。8月14日,天邦食品公告称,公司及其子公司因现金流压力,未能清偿全部到期债务。截至2024年8月14日,公司累计逾期债务约2.23亿元。
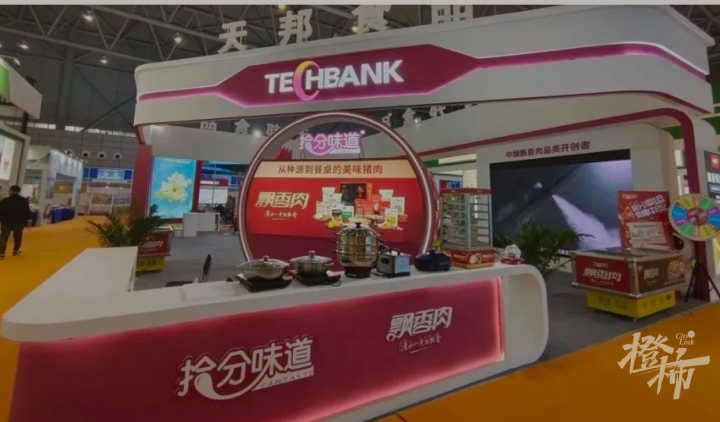
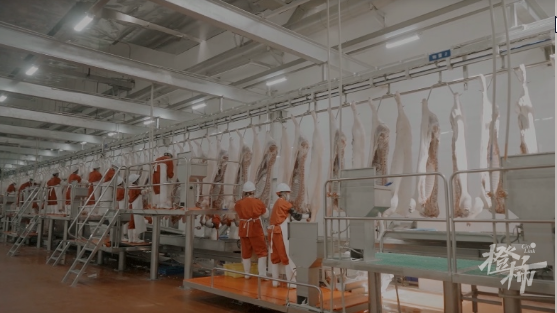
天邦食品是中国领先的农牧企业之一,拥有亚洲单体最大、工艺和设备先进、智能化程度很高的屠宰加工厂。
“猪巨头”的债务危机
据官网介绍,天邦食品前身为余姚天邦饲料科技有限公司,于1996年9月25日在宁波市余姚注册成立,创始人为张邦辉和吴天星。
天邦食品先后涉足水产饲料、猪饲料、动物疫苗、种猪育种、生猪养殖、屠宰分割、食品深加工等领域。2007年,天邦食品在深圳证券交易所挂牌上市。2013年12月,天邦食品并购艾格菲实业中国资产,正式进入现代化与规模化养猪行业。
2014年,天邦食品战略投资全球知名种猪育种公司Choice Genetics,成立CG中国,并成功引进孟山都等著名育种公司遗留的优质种猪资源,主营业务进一步向生猪养殖产业聚焦。2016年,天邦食品将生猪产业链向下游延伸,增加了猪肉销售业务。其旗下拾分味道(临泉)食品有限公司是亚洲单体最大、工艺和设备先进、智能化程度高的屠宰加工厂。
天邦食品坦承,近三年生猪养殖业务市场价格较低且时有非洲猪瘟疫病扰动,公司主营业务存在大额亏损,偿债压力持续增加。
2023年,天邦食品被年审会计师天职国际会计师事务所(特殊普通合伙)出具了带持续经营重大不确定性段落的无保留意见的审计报告。会计师事务所认为,天邦食品偿债能力弱,存在较大的经营风险和财务风险。
据公开财报,2021年、2022年、2023年天邦食品分别实现营业总收入105.07亿元、95.71亿元、102.32亿元,归属净利润分别为-44.62亿元、4.90亿元、-28.83亿元。
据2024年上半年业绩预告,天邦食品预计2024年上半年实现净利润8.2亿元至8.8亿元,同比下降77.69%至82.31%;扣除非经常性损益后的净利润亏损2.3亿元至2.9亿元,同比下降77.69%至82.31%。
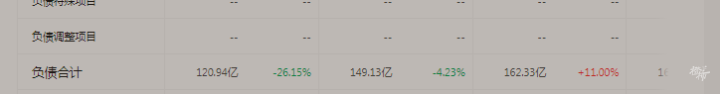
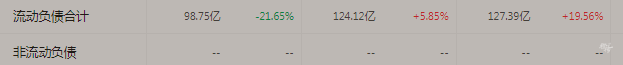
业绩亏损进一步提高了天邦食品的资产负债率。当前,天邦债务压力沉重。截至2024年一季度末,公司总资产有149.79亿元,总负债120.94亿元,净资产28.85亿元,资产负债率为80.74%。资产负债率远高于67%的行业平均值,更高于40%的安全水平线。分析债务结构发现,天邦食品主要以流动负债为主,占总债务的82%,远远大于流动资产。
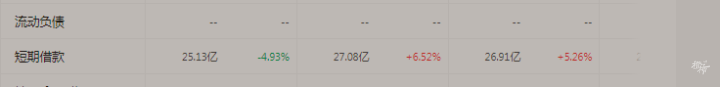
截至相同报告期,天邦食品流动负债有98.75亿元,主要为短期借款,其一年内到期的短期债务合计有25.13亿元。相较于短债压力,天邦食品的流动性异常紧张,其账上货币资金仅剩2.87亿元,较2023年末大幅下降,公司存在较大短期偿债压力。
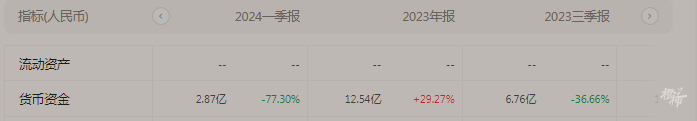
资金吃紧成了压垮天邦的最后一根稻草。
天邦食品称,目前公司已无法清偿到期债务,且明显缺乏清偿能力,但综合考虑公司所处行业关系国计民生,深耕生猪养殖和食品业务多年,已经形成完整的产业链和精细化的生产经营管理模式,拥有市场份额、 市场声誉和品牌影响力,具备持续经营能力和完整的产业布局,具备重整价值。
天邦食品还称,《国务院关于进一步提高上市公司质量的意见》《推动提高上市公司质量三年行动方案(2022-2025)》对提高上市公司质量作出了整体部署、提出明确要求,鼓励、支持符合条件且具有挽救价值的上市公司通过重整实现重生。鉴于此,公司主动向有管辖权的人民法院申请对公司进行重整,并申请先行启动预重整程序,通过重整提升产能利用率,降低负债率,提质增效,实现高质量发展。
卖核心资产自救失败
2021年生猪养殖利好之际,天邦食品将战略聚焦于生猪产业链,并剥离了水产饲料及疫苗等业务。
据界面新闻报道,实际上,2021年生猪产能一跃达6.71亿头,不仅从2018年非洲猪瘟疫的影响中迅速恢复,且出现过剩,此后行业普遍陷入亏损境地。
2022年以来,天邦食品连续三次转让核心资产——史记生物股份,前两次转让产生投资收益合计26亿多,后一次转让标的价值1亿多,主要用以抵债。加之2024年初,天邦定增资金11亿也已暂时变更为补充流动资金。
根据公开信息,史记生物曾是天邦食品旗下专门从事种猪养殖的全资子公司,生产的种猪以满足天邦体系需求为主。早在2014年,天邦通过战略入股跨国种猪育种公司Choice Genetics(CG)进行全球同步育种,2019年开始走上独立育种之路,并于2019年成立史记生物,创建“史记育种”品牌,史记育种整合了天邦股份种猪育种相关的优质资源。在2023年半年报中,史记生物由专业的育种团队选育优秀的种猪,运用大数据育种技术、全基因组选择技术、CT测定技术、抗病及肉质选育等技术,培育瘦肉率高、肌内脂丰富的猪只。凭借杰出的育种能力,2022年8月,史记生物成功进入中国种业“国家队”,入选为中国种业阵型企业。沃克森国际认为,史记生物在种猪育种、繁育方面处于行业头部地位,并实现了独立繁育能力。
三次出让史记生物,天邦痛失种猪业务。这些资金入账,一定程度上解了天邦的燃眉之急,但对于其上百亿到期债务而言仅是杯水车薪。
最高负债1184亿!
生猪养殖业经历“史上最长亏损期”
自2022年四季度以来,猪肉价格持续低迷。2023年,国内生猪产能持续居高不下,全年猪肉产量达到5794万吨,比上年增长4.6%,创下2015年以来的最高水平。业界普遍认为,生猪养殖行业经历了“史上最长亏损期”。
持续低迷的猪价使生猪养殖企业大幅亏损。财报显示,行业头部企业牧原股份、温氏股份、新希望在2023年均出现较大幅度亏损,扣除非经常性损益后,三家企业合计亏额超150亿元;就连今年一季度,这三家龙头猪企业也共计净亏损55.49亿元。
根据半年报,牧原股份今年二季度末总负债1184亿元,新希望一季度末总负债938.56亿元。
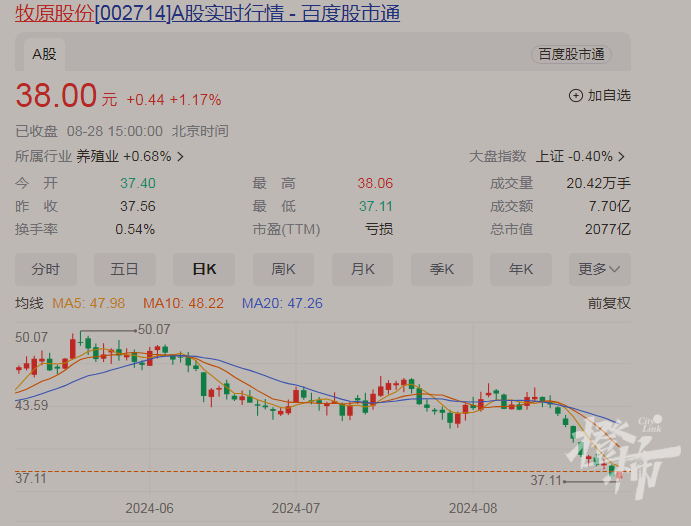
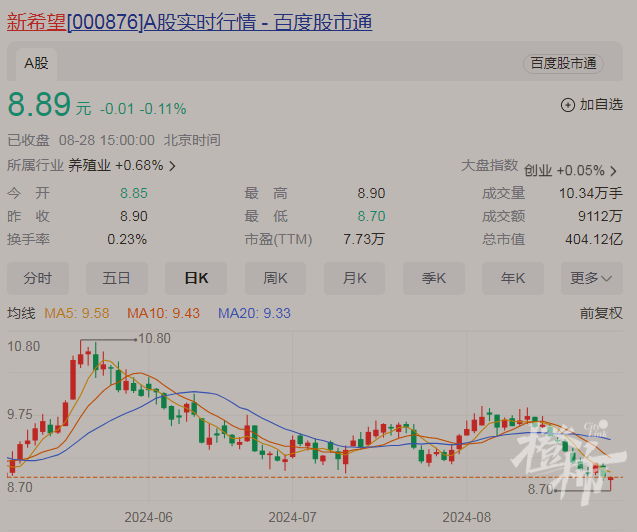
目前,行业内正邦科技在经历了双胞胎集团的收购之后,已完成重整。傲农生物在大北农虚晃一枪后,也正处于重整阶段。
对于天邦的重整,业内人士称,参考正邦科技和傲农生物的情况,无论天邦食品的结局如何,公司旗下的优质资产大概率还是可以在产业中存续下去,因为天邦食品确实具备较强的重整价值。
业内人士分析称,尽管近期猪价有所回暖,但多数企业仍未实质性盈利,现金流持续紧张,出现下一个财务爆雷的头部企业并不是小概率事件,毕竟只有真正出清产能,生猪市场才能摆脱供需过剩的局面,猪周期才能迎来反转, 进入上行通道。
